有色金属冶炼及压延加工业市场分析 聚焦压延加工环节的现状与趋势
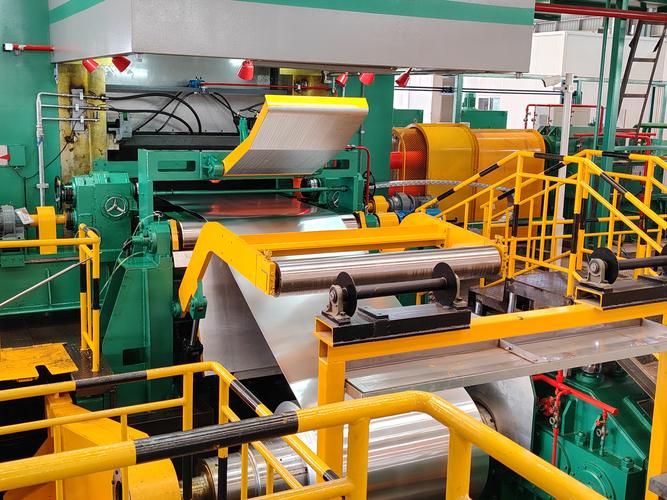
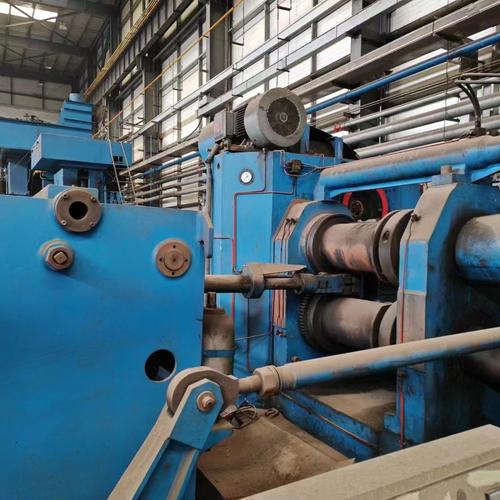
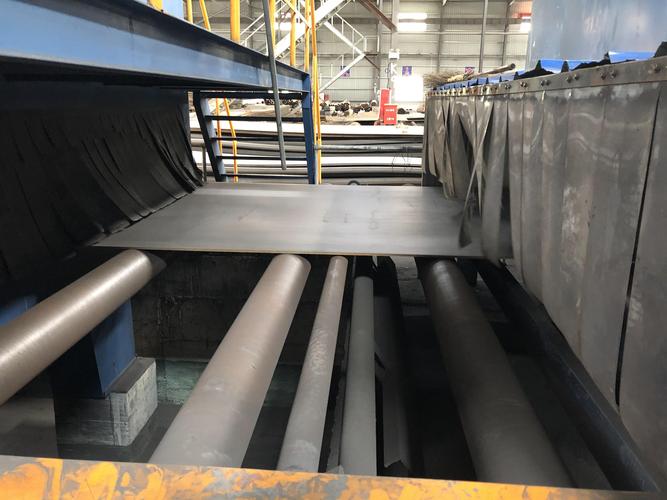
有色金属冶炼及压延加工业是国民经济的重要基础原材料产业,涵盖铜、铝、铅、锌、镍、钛等多种金属的冶炼与加工。其中,压延加工是将有色金属通过轧制、挤压、拉拔等塑性变形方式制成板、带、箔、管、棒、型、线等产品的关键环节,直接服务于建筑、交通运输、电力电子、包装、机械制造等下游领域。本文以压延加工为核心,对该行业的市场现状、结构特征、竞争格局及发展趋势进行分析。
一、产业链定位与压延加工的重要性
有色金属压延加工处于产业链中游,上游连接冶炼环节(电解铝、精炼铜等),下游对接众多终端行业。与冶炼环节相比,压延加工具有加工费盈利模式、产品差异化程度高、贴近终端需求等特点。企业的核心竞争力主要体现在合金配方、轧制工艺、装备精度、成材率及快速响应能力上。铜加工费和铝加工费是衡量行业景气度的重要指标,其波动直接反映供需关系与竞争强度。
二、主要子行业市场分析
(一)铝压延加工
铝压延加工是有色金属压延加工中规模最大的子行业,产品包括铝板带、铝箔、铝型材等。从市场供需看,中国是全球最大的铝板带箔生产国和消费国。建筑、家用空调箔、包装罐料、交通运输(汽车轻量化、轨道交通)是主要需求来源。随着新能源汽车渗透率提升,动力电池铝箔、车身用铝板等高端产品需求快速增长,成为行业结构性亮点。但普通建筑型材和低端板带产能过剩问题依然突出。
(二)铜压延加工
铜压延加工产品以铜板带、铜管、铜棒、铜线为主,广泛应用于电力电缆、空调制冷、电子连接器、建筑装饰等领域。铜管市场集中度较高,龙头企业凭借规模与渠道优势占据主导。铜板带行业则呈现“低端过剩、高端不足”格局,高精度电子铜箔、引线框架材料、高端压延铜箔等仍依赖进口或存在较大进口替代空间。加工费整体承压,企业盈利分化明显。
(三)其他金属压延加工
钛材压延加工受益于航空航天、医疗植入物、化工设备等高端需求,呈现高增长态势,但技术壁垒高、认证周期长。镁、锌等压延加工规模相对较小,在轻量化和镀锌领域有特定应用。贵金属压延加工集中于电子浆料、靶材等精细领域,附加值高但市场窄众。
三、市场竞争格局
有色金属压延加工行业整体集中度偏低,中小企业数量众多,同质化竞争激烈。但在细分高端领域,如高精度铝箔、电子铜箔、航空钛材等,领先企业通过技术积累和客户认证形成护城河。区域布局上,铝加工主要集中在河南、山东、广东、浙江等地;铜加工以浙江、江苏、江西、安徽为代表;钛材则集中在陕西宝鸡等基地。头部企业正通过纵向一体化(向电解铝、再生金属延伸)和产品高端化提升盈利能力。
四、供需与价格影响因素
供给端,产能扩张趋缓,政策对新增冶炼和低端加工产能约束增强,但再生金属利用和短流程加工成为新方向。需求端,传统建筑领域需求增速放缓,而新能源(光伏、风电、新能源汽车)、储能、电子信息等新兴领域成为主要拉动力。价格方面,压延加工企业通常采用“金属价格+加工费”定价模式,因此加工费走势是核心变量;原材料价格波动会带来库存损益风险,影响短期盈利。国际贸易摩擦、出口退税政策调整、汇率波动对出口占比较高的企业影响显著。
五、行业发展趋势与展望
- 高端化与进口替代:高性能铝合金、电子铜箔、航空钛材等高端压延产品仍是进口依赖重点,国产替代空间广阔,具备研发能力的企业将获得超额收益。
- 绿色低碳转型:再生有色金属利用比例提升,短流程加工和节能装备改造成为行业准入门槛,绿电铝和低碳铝材受到下游客户青睐。
- 产业集群与整合:政策引导企业向专业园区集聚,落后产能加速退出,兼并重组提升行业集中度。
- 智能化与精益制造:数字化车间、在线检测、智能排产等技术应用降低能耗与人工成本,提高成材率和交付能力。
- 应用场景拓展:新能源汽车一体化压铸、动力电池箔、光伏边框、储能结构件等新需求为压延加工打开新增长空间。
有色金属压延加工行业正处于由规模扩张向质量效益转变的关键阶段。市场总量增长趋于平稳,但结构升级特征明显。企业竞争力将更多取决于产品档次、成本控制与技术响应能力。预计未来3—5年,高端压延产品需求保持较快增长,加工费分化延续,具备技术和客户壁垒的细分龙头有望在竞争中扩大份额。
如若转载,请注明出处:http://www.sdhx66.com/product/105.html
更新时间:2026-11-21 06:11:54